عوامی اثرات
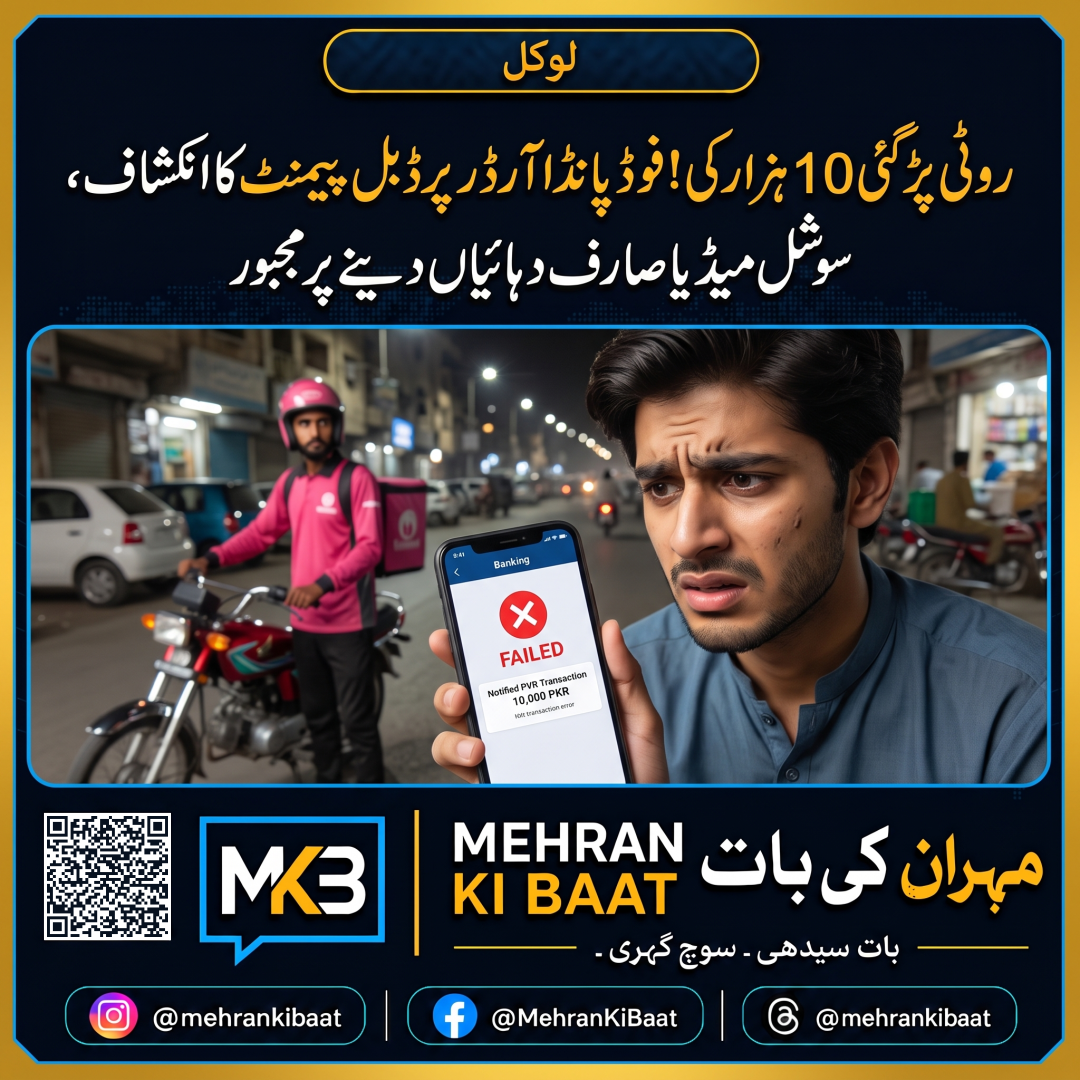
یہ واقعہ پاکستان میں ڈیجیٹل پیمنٹ سسٹمز اور آن لائن ڈیلیوری سروسز کے بڑھتے ہوئے استعمال کے درمیان ایک سنگین بحث کو جنم دیتا ہے۔ جب ملک میں کیش لیس اکانومی کو فروغ دیا جا رہا ہے، ایسے میں بینکنگ ایپس اور موبائل والٹس کے درمیان عدم مطابقت اور تکنیکی خامیاں صارفین کے اعتماد کو بری طرح ٹھیس پہنچاتی ہیں۔ ایک عام پاکستانی شہری کے لیے 10,000 روپے کی رقم معمولی نہیں ہے، اور اس طرح کی تیکنیکی خرابیوں کے نتیجے میں ہونے والا نقصان براہ راست غریب اور مڈل کلاس طبقے کی جیب پر اثر انداز ہوتا ہے۔
اس معاملے کا ایک اور اہم پہلو رائیڈر اور کسٹمر کے درمیان اعتماد کا فقدان ہے۔ ڈیلیوری رائیڈرز جو خود روزانہ کی بنیاد پر سخت محنت کر کے روزی کماتے ہیں، اکثر ایسے معاملات میں شک کی زد میں آ جاتے ہیں، جبکہ اصل قصوروار بینکنگ انفراسٹرکچر یا ایپس کے لائیو اپ ڈیٹس کا نہ ہونا ہوتا ہے۔ یہ صورتحال نہ صرف آن لائن شاپنگ اور فوڈ ڈیلیوری ایپس کی ساکھ کو متاثر کرتی ہے بلکہ صارفین کو دوبارہ روایتی 'کیش آن ڈیلیوری' کی طرف لوٹنے پر مجبور کر رہی ہے۔
عمل یا حل
اس سنگین مسئلے کے حل کے لیے سب سے پہلے اسٹیٹ بینک آف پاکستان (SBP) اور پاکستان ٹیلی کمیونیکیشن اتھارٹی (PTA) کو ڈیجیٹل والٹس اور بینکنگ ایپس کے درمیان ٹرانزیکشنز کے مانیٹرنگ سسٹم کو مزید تیز اور شفاف بنانا چاہیے۔ ایسے معاملات میں جہاں ٹرانزیکشن پھنس جاتی ہے، بینکوں کو فوری ری فنڈ پالیسی کے تحت کسٹمرز کو ریفنڈ فراہم کرنا چاہیے۔ فوڈ پانڈا (Foodpanda) اور ایزی پیسہ (Easypaisa) جیسی بڑی کمپنیوں کو بھی ایک ایسا مربوط ہیلپ ڈیسک قائم کرنا چاہیے جو ایسے ہنگامی مالیاتی تنازعات کو چوبیس گھنٹوں کے اندر حل کر سکے۔
صارفین کو بھی چاہیے کہ کسی بھی آن لائن ٹرانزیکشن کے دوران 'ایرر' آنے پر فوری دوسری ادائیگی کرنے سے گریز کریں اور پہلے اپنے بینک کی ہیلپ لائن یا سٹیٹمنٹ سے تصدیق کریں۔ کیا آپ کے ساتھ بھی کبھی آن لائن پیمنٹ کے دوران ایسا کوئی دھوکہ یا تیکنیکی خرابی پیش آئی ہے؟ اس صورت میں ذمہ دار کس کو ٹھہرایا جانا چاہیے—بینک کو، رائیڈر کو یا خود صارف کو؟